24 settembre 2026

Tornano le wagon, moda vera o effetto ottico?

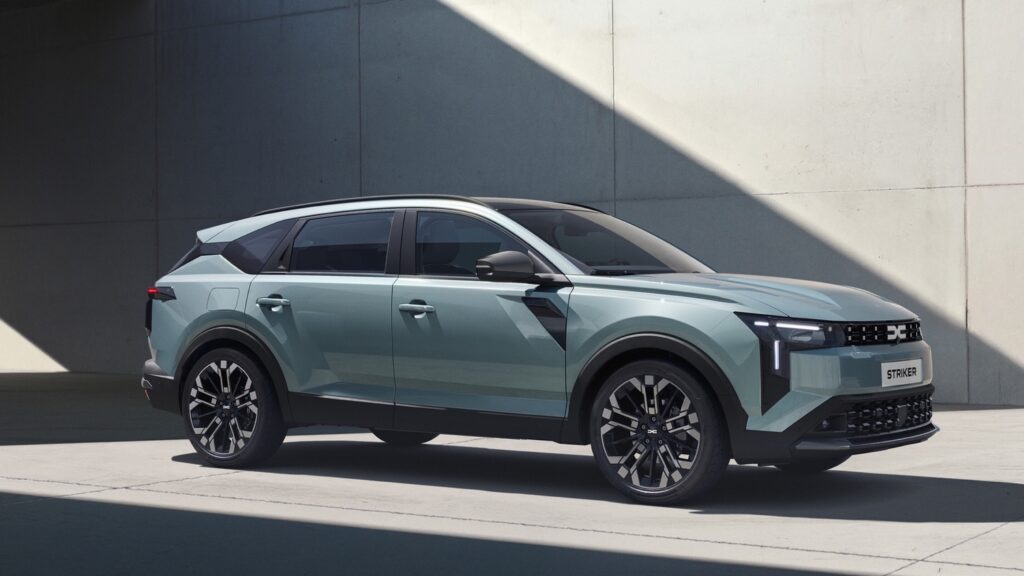
Al Mondial di Parigi 2026 (13-18 ottobre) si assisterà al rilancio della carrozzeria wagon, dopo anni di eclissi da Suv.

Vauxhall porta infatti la STX Concept, definita vision for the future of the wagon e anteprima stilistica della nona versione Astra, insieme alla nuova Astra GSE Line disponibile anche in versione Sports Tourer con ogni alimentazione. Dacia mostra poi per la prima volta dal vivo la Striker wagon. Segnale coordinato, quindi, non caso isolato. 
Ma il quadro tecnico resta scomodo, perché lo studio fluidodinamico è chiaro: le Suv scontano una resistenza aerodinamica superiore a causa della superficie frontale ampia e della forma bluff body, con impatto diretto su consumi ed emissioni. Passare da un design squadrato a uno affusolato può ridurre il Cx fino al 29%; la carrozzeria conta più del gruppo propulsore.
 
Dacia Striker 2026: la grande novità è una station wagon low cost ...

Esaminando il mood attuale, il fatto che le Bev utilizzino un pianale alto per ospitare le batterie va rivisto in termini progettuali: lo skateboard chassis libera spazio interno, ma non obbliga ad alzare l'altezza da terra. E’ una scelta di posizionamento, non un vincolo fisico, tant’è vero che la Ioniq 5, lunga circa un metro in meno della Palisade, Suv ammiraglia Hyundai, ha un passo di 3 metri contro i 2,90 della sorella maggiore.
Ma c'è anche chi si muove in contro(recente)tendenza: la Subaru Outback, che nel 1994 ha inventato la formula della wagon rialzata, nella settima generazione presentata a New York abbandona proprio quelle proporzioni tall wagon per diventare una Suv vera e squadrata, pur orientata al mercato USA e senza piani di sbarco europeo. 
Mentre l'Europa riscopre la wagon, l'icona che l'aveva reinventata se ne allontana. 

2026 Subaru Outback First Look: America's Favorite Wagon Evolves into ...

Il mood, dunque, è la ricerca di un compromesso estetico più che di un'inversione strutturale. La wagon alta resta un ibrido di immagine, ma non una risposta tecnica obbligata dall'elettrificazione. 

23 settembre 2026

McLaren ora fa tutto in casa

La Casa brit realizzerà ex novo i propulsori per i prossimi modelli della propria produzione; passaggio d'ingresso all'élite del settore.

L'annuncio che McLaren costruirà il suo primo SUV, il P47, in arrivo entro il 2028, ha giustamente monopolizzato i titoli. Ma la notizia con maggior peso strategico del comunicato è un'altra, ovvero che per la prima volta nella sua storia, McLaren progetterà e produrrà internamente i propri motopropulsori.
Fino ad oggi i motori McLaren, dal V6 twin-turbo dell'Artura ai V8 delle supercar più iconiche, sono stati sviluppati e prodotti dalla Ricardo, polo di ingegneria motoristica come AVL. Un accordo che ha funzionato, ma che ha sempre reso McLaren, di fatto, un assemblatore di eccellenza più che un vero costruttore integrato. Con l'investimento da 500 milioni di sterline annunciato a Woking la dipendenza finisce e due nuovi motori ibridi, e relative trasmissioni, nasceranno interamente in casa.


La differenza conta più di quanto sembri. Portare la progettazione del motore in azienda significa controllare i tempi di sviluppo, calibrare le prestazioni senza intermediari e soprattutto costituire un know-how tecnico che diventa patrimonio aziendale permanente e non più asset in prestito. Lo stesso salto che separa Ferrari o Porsche da marchi che hanno sempre attinto a piattaforme e propulsori altrui.
Il fatto che questa capacità nasca proprio in vista del SUV P47 non è casuale. Se il propulsore (secondo indiscrezioni un V8 ibrido derivato concettualmente dalla hypercar W1, con di 1.275 CV nella versione più estrema) sarà sviluppato fin dall'inizio, McLaren potrà costruire attorno al primo modello a ruote alte della sua storia un'identità motoristica davvero propria, invece di adattare soluzioni pensate da altri.


In un'epoca in cui l'elettrificazione spinge molti costruttori verso l'outsourcing spinto di batterie e propulsori, la scelta McLaren va in controtendenza; internalizzare proprio ora è una dichiarazione di intenti precisa, tecnica e industriale.

22 settembre 2026

Mongoose, la rivincita del Diesel heavy duty

Dalla GM un nuovo turbodiesel dalla cilindrata esuberante, che entra in produzione per i pickup Chevy e GMC.

General Motors ha ufficializzato con un video-teaser l'8.3L Duramax Turbo-Diesel V8, nome in codice Mongoose (mangusta), per i Chevrolet Silverado HD e GMC Sierra HD 2027. Il nome non è casuale, ma punta dritto alla competizione con l'avversario di sempre, il PowerStroke Ford 6.7L, nome interno Scorpion.
Il teaser costruisce dunque la narrazione attorno al predatore naturale dello scorpione, con tanto di cravattino Chevrolet nelle pupille dell'animale).

GM non ha rilasciato dati tecnici; unica certezza la cilindrata, 8,3 litri, il 26% in più rispetto all'attuale 6,6 litri Duramax, invariato dal debutto del 2001 fino all'attuale L5P (470 CV, 1.322 Nm). Il motore heavy-duty più grande tra le Big Three, benzina incluso, sorpassando anche il V8 a benzina Ford da 7,3 litri.
Il termine di paragone è il Ford PowerStroke 6.7L High Output, da 500 CV e 1627 Nm che GM non ha ufficialmente dichiarato di voler superare, anche se il claim bigger, stronger, more powerful del video-teaser lascia poco spazio a dubbi sulle intenzioni. 
Gli altri due protagonisti a gasolio del mondo heavy duty, Ram e Cummins 6.7L, restano fuori dalla narrazione; una sfida a due dunque.

Sul piano tecnico, aumentare la cilindrata invece di aumentare il tasso di sovralimentazione ha una logica in termini di durability: stessa coppia con pressioni in camera più basse, meno stress termico, benefici su durata ed emissioni.
Certo che il tempismo sembra sbagliato: prezzi del gasolio alti, pressione normativa sulle emissioni, narrazione dominante sull'elettrico. 
Ma nel segmento heavy-duty il Diesel non è un residuo del passato da sostituire per inerzia industriale, quanto la soluzione più efficiente per densità energetica, autonomia sotto carico e costo per tonnellata trainata. Nessun mezzo elettrico oggi in produzione regge il confronto quando si parla di traino da 15-20 tonnellate su lunghe distanze, tempi di rifornimento compatibili con l'uso commerciale e affidabilità in condizioni gravose.

GM che investe in un nuovo blocco motore e non in un semplice aggiornamento elettronico; un segnale di mercato più eloquente di qualsiasi dichiarazione di intenti sulla transizione. 
Nel lavoro pesante il Diesel è ancora insostituibile.

18 settembre 2026

Volare in auto

Il sogno di librarsi in aria con la propria auto data l'inzio della produzione dei veicoli, anche se oggi a volare è più che altro il prezzo dei carburanti.

Forse questo non è il momento migliore per il debutto di una flying car. Ma il progetto della Model A di Alef Aeronautics, che ha avviato a dicembre 2025 la produzione nel suo stabilimento nella Silicon Valley, va avanti. 
La Model A è auto volante diversa da ogni altra. Il principio propulsivo si basa su otto rotori azionati elettricamente distribuiti sulla scocca per il decollo verticale oltre a motori nel mozzo ruota per la marcia su strada. Fin qui, dati verificabili. 
Il progetto prevede però una trasformazione in volo, con la carrozzeria che ruota lateralmente trasformando i due fianchi nelle ali sovrapposte di un biplano a scatola, mentre l'abitacolo gira su un sistema giroscopico per mantere il pilota in posizione orizzontale.

Di tutto ciò resta per ora solo un rendering concettuale, non un vero evento, dato che l'unico filmato pubblico mostra un decollo verticale, un breve hovering sopra un'altra vettura e l'atterraggio senza alcuna transizione al volo orizzontale.
Una distinzione che vale la pena tenere ferma quando si confronta Alef con la concorrenza. XPeng Aeroht separa fisicamente il modulo di volo da quello stradale; Joby e Archer restano eVTOL puri senza ambizione automobilistica. Alef punta invece a un veicolo unico e integrato, ma proprio l'elemento che lo renderebbe davvero unico, l'ala biplano generata dalla carrozzeria stessa, è ancora tutto da dimostrare in volo reale.

SpaceX-Backed Aviation Startup Secures Nearly 3,000 Orders for ...

Sul fronte regolatorio, il traguardo concreto resta un certificato FAA di aeronavigabilità speciale, valido solo per test controllati. Su strada il veicolo rientra nella categoria low speed vehicle (Vmax 40 km/h), la stessa dei golf cart. Il peso piuma dichiarato, circa 385 kg, lo colloca tra gli ultraleggeri, con margini di carico minimi, mentre l'autonomia in volo (110 miglia, 177 km, fornito dal produttore, non verificato indipendentemente) è quasi la metà di quella su strada. La produzione resta artigianale con poche unità l'anno; prezzo 299.999 dollari, consegne previste a fine 2026 per un gruppo ristretto di early adopter.
Sullo stile, no comment.

17 settembre 2026

Bollo addio, ma il conto lo paga il gasolio

Il governo cancella la tassa di possesso 2027 per le vetture fino a 80 kW e tutti i motocicli; il provvedimento riguarda 14,5 milioni di veicoli.

Una sola agevolazione a testa, costo 2,36 miliardi coperti con fondi Pnrr non spesi. Numeri importanti, che tuttavia vanno letti nel senso giusto: pesano per circa un quarto del parco veicolare nazionale (55-56 milioni di unità) ma intaccano meno di un terzo del gettito annuo del bollo, che vale 7,5 miliardi l'anno. 
Il punto è cosa succede in parallelo. Lo stesso Cdm ha ridotto lo sconto sulle accise del gasolio da 17 a 12,2 centesimi al litro (18-25 settembre), poi a 6,1 (26 settembre-5 ottobre), con ritorno alle accise mobili ordinarie dal 5 ottobre. Tradotto: +2,4 € su un pieno da subito, +5,45 € dalla settimana successiva, con il Diesel già a un record di 2,231 €/litro. I tagli alle accise sono costati quest'anno allo Stato circa 2 miliardi, cifra pressoché identica al costo del bollo abolito e finanziata dall'extragettito IVA generato proprio dal rincaro del greggio.


Si tratta dunque di una sostituzione. Lo Stato riduce una spesa proporzionale ai consumi reali (lo sconto accise, che premia chi usa di più l'auto) e la rimpiazza con una spesa forfettaria legata al possesso (il bollo, indifferente all'uso). 
Per le casse pubbliche il bilancio è vicino al pareggio, se non lievemente favorevole; riducendo lo sconto, l'Erario incassa più imposta sul carburante proprio mentre introduce l'esenzione bollo.

Per le famiglie però l'effetto è tutt'altro che neutro. Il bollo vale in media 159 €, una tantum, un solo veicolo, solo nel 2027; l'intento di rendere la misura strutturale è per ora un desiderata. Se il gasolio si avvicina ai 3 €/litro, ipotesi tutt'altro che peregrina con il Brent sopra i 105 dollari, un'utilitaria Diesel con percorrenza media (consumo di circa 800-1.000 litri/anno) per i rifornimenti costerà da 400 a 600 € in più l'anno. 
Chi guida poco può uscirne in leggero vantaggio. 
Ma il ceto medio evocato nell'annuncio, pendolari, lavoratori e autotrasportatori, ci perde e parecchio. La tassa più odiata sparisce, ma il conto vero resta alla pompa. 

16 settembre 2026

La lezione di Piëch

Volkswagen dimostra con la Mission Efficiency che aerodinamica e peso contano più delle grandi batterie per aumentare l'autonomia.

Volkswagen riscopre la lezione di Ferdinand Piëch e la trasferisce nell'elettrico. Si chiama Mission Efficiency il prototipo presentato il 14 settembre e nasce con lo stesso obiettivo che nel 2002 spinse l'allora numero uno del gruppo a guidare di persona la 1-litre car da Wolfsburg ad Amburgo, dimostrare che per aumentare l'autonomia non è necessariamente indispensabile montare serbatoi (o batterie) sempre più grandi. 
La strada può essere quella, più antica, di consumare semplicemente meno.


La stessa filosofia che aveva portato alla XL1 del 2013, allora rivoluzionaria plug-in hybrid da appena 795 kg, con carrozzeria in carbonio e aerodinamica esasperata. La Mission Efficiency porta quel principio nell'era delle batterie: Cd di appena 0,158, ottenuto con carrozzeria molto bassa, ruote posteriori carenate, passaruota aderenti agli pneumatici e deflettori interni ai cerchi. 
Sotto la carrozzeria nulla di fantascientifico. Il motore elettrico anteriore è quello della ID. Polo da 99 kW (135 CV) e 264 Nm; la batteria ha 54,9 kWh netti. La Mission Efficiency mostra che una parte rilevante del risultato arriva non dall'accumulatore, ma dall'automobile che le sta attorno.


E i numeri lo confermano. Nel viaggio Wolfsburg-Vienna, lungo 1.278 km, la vettura ha registrato 6,89 kWh/100 km al netto delle perdite di ricarica e 7,51 includendole, con un'autonomia residua di 164 km all'arrivo. Per un termine di paragone, le elettriche di serie più efficienti oggi omologate, come Tesla Model 3 o Lucid Air, dichiarano in ciclo WLTP di laboratorio consumi tra 11,6 e 15 kWh/100 km, mentre la media del segmento compatto/berlina è sui 15-18 kWh/100 km. La Mission Efficiency, pur misurata su strada reale e non in laboratorio, consuma meno della metà. Contribuiscono gli pneumatici, con resistenza al rotolamento di 4,9 kg/t, e 370 watt di pannelli solari su tetto e portellone, capaci di aggiungere fino a 30 km al giorno.


Volkswagen precisa che non si tratta di un modello destinato alla vendita, ma di un prototipo quasi pronto alla produzione, pensato per trasferire alcune soluzioni su vetture di grande serie. La Mission Efficiency non è una nuova XL1, ma la dimostrazione che la sua lezione è ancora attuale. Prima di chiedersi quanta batteria serva, forse conviene chiedersi quanta energia si riesca a non consumare.

Ma ancor più fare il paragone con l'energia chimica immagazzinata dai combustibili, tuttora in vetta e irraggiungibile da qualunque batteria. 

15 settembre 2026

Filigrana automotive, il crepuscolo degli dei

Roadster, B20 e CLE 646: il mondo dell'automobile mostra un'evoluzione su tre corsie

Tesla ha fissato al 1° ottobre il reveal della nuova Roadster, ora dotata di propulsori a gas freddo di derivazione SpaceX; show tecnologico portato all'estremo dopo nove anni e otto rinvii. 
Nello stesso periodo Horse Powertrain, (joint venture Geely/Renault/Aramco) presenta il B20, un 2.0 turbo ibrido certificato IPX8, capace di funzionare sommerso fino a 1,1 metri e di arrampicarsi su pendenze del 100%. 
E Mercedes-AMG lancia la CLE 646 Spezialanfertigung.
Tre notizie, tre tecnologie, tre pubblici. Letta superficialmente sembra la fotografia di un settore che non sa più cosa vuole essere. Letta con attenzione, racconta la fine dell'illusione del powertrain universale. 
Per un decennio la narrativa dominante UE è stata esistesse una traiettoria tecnologica valida per (quasi) tutti gli usi, l'elettrico a batteria. Questi tre prodotti dimostrano che l'industria ha smesso di crederci e che sta segmentando per funzione, non per ideologia.


La Roadster amplifica il primato Bev di accelerazione pura su asfalto, con i propulsori a gas freddo come amplificatore dello show, roba da yankee. 
Il B20 usa l'ibrido dove la batteria semplicemente non regge, acqua profonda, calore prolungato, zero infrastruttura di ricarica sul campo. 
La CLE 646 rivendica il termico puro come esperienza sensoriale per una nicchia disposta a pagare margini da Ferrari e McLaren. 

A parte il lancio del motore per Suv da guado estremo che, visto il contesto di guerre che minacciano l'Europa, potrebbe trovare applicazione in campo militare, le altre due novità arrivano mentre l'energia resta un fattore di costo instabile e l'inflazione minaccia di andare fuori controllo. 
In tale scenario, presentare hypercar da 1.000 CV e coupé artigianali da 30 esemplari ha il sapore di un crepuscolo degli dei.
Più in generale, i tre fattori che motivano un'industria, capitale a buon mercato, energia stabile, domanda robusta, non sono affatto garantiti nel medio periodo. 
Non è detto perciò che queste nicchie, tagliate su misura per un mondo di pace relativa e liquidità abbondante, sopravvivano all'attuale imprevedibile evolversi delle cose.

14 settembre 2026

Upstream V8

In un mercato europeo che corre verso l'elettrico, spicca l'endorsement MB verso le ICE con una delle auto più estreme mai realizzate da AMG, la CLE 646 Spezialanfertigung. 

Seconda della serie Mythos, è costruita a mano ad Affalterbach in soli 30 esemplari, già tutti venduti. Sotto il cofano l'ultima evoluzione del V8 biturbo 4.0 litri, capace di 646 CV e 850 Nm, trazione esclusivamente posteriore. Carrozzeria allargata, peso ridotto di circa 170 kg, abitacolo alleggerito, aerodinamica ripensata da zero. Più che una serie speciale, è una dichiarazione d'intenti. 
Il paradosso di mercato è sotto gli occhi di tutti. Nel primo semestre 2026 le BEV hanno raggiunto il 20,7% delle immatricolazioni UE, le ibride il 37,3%: la direzione generale non lascia dubbi, l'elettrificazione avanza, quantomeno nel nord Europa. Eppure, proprio mentre il mercato di massa cambia pelle, ai vertici della piramide qualcosa si muove in senso contrario.


Lo ha detto con chiarezza Mate Rimac (Bugatti, Rimac): le vetture ad altissime prestazioni resteranno legate al motore termico ancora a lungo, parallelo con l'orologeria. L'elettrico può essere più rapido ed efficiente, ma il fascino della meccanica pura resta un valore a sé.
La CLE 646 conferma questa lettura. Con 359 g/km di CO₂ e 15,8 l/100 km non ha alcuna chance di diventare un'auto di massa. E non deve esserlo, perché i suoi 30 clienti non comprano un mezzo di trasporto, comprano un oggetto raro, costruito attorno al motore, al peso, al rumore, al coinvolgimento di chi guida.


Non siamo quindi davanti a un controsenso, né a un fenomeno a macchia di leopardo, ma probabilmente alla nuova segmentazione dell'automobile. Elettrica dove contano efficienza e mobilità quotidiana, termica, magari ibrida, dove il motore torna a essere parte dell'esperienza e del valore dell'oggetto. 
Il V8 non sarà il futuro dell'auto, ma potrebbe restare una parte, non marginale, del futuro dei segmenti sport e lusso. 

11 settembre 2026

L'energia al centro

Il grafico Eurostat fa il punto sulla produzione elettrica 2025; ma racconta più di quanto sembri al primo sguardo. 

L'energia è il primo problema, per tutti; il mondo moderno ne richiede sempre più e il trend è in crescita. Ma si tratta di vedere come produrre quella elettrica. Nella UE i fossili restano al 29,6%, ma per la prima volta in assoluto sono stati superati da eolico e solare insieme (30,1%, dato Ember). Il nucleare tiene al 23,2%, l'idroelettrico al 12,2%. L'aggiornamento 2026, parziale per definizione, cambia la narrazione più di quanto ci si aspetterebbe. In Italia, tra gennaio e luglio, fotovoltaico ed eolico coprono il 25,1% della domanda nazionale (crescita a doppia cifra confermata), ma l'idroelettrico è crollato al 12,8%, con un calo del 23,7% solo a giugno a causa della siccità che ha colpito Nord e Toscana. Risultato: le rinnovabili complessive scendono al 42,5%, in calo rispetto al 2025, non perché il solare rallenti ma perché la fonte più affidabile del mix rinnovabile ha smesso di essere tale.

Ecd è qui che si vede la differenza. Il nucleare, dove esiste un parco impianti maturo, resta la sola tecnologia capace di fattori di carico oltre l'85% indipendentemente da meteo e stagione, unico vero paragone con i fossili come fonte programmabile. 
L'idroelettrico può fare altrettanto e in più accumula tramite pompaggi, ma sconta due limiti strutturali che il 2026 ha reso ancora più evidenti: dipendenza dal regime pluviometrico e tempi di realizzazione che si misurano in decenni. 
L'eolico onshore italiano ha fattori di capacità del 20-25%, superiori al 12-15% del fotovoltaico, ma paga volatilità oraria elevata e un'opposizione territoriale ormai strutturale, dall'Appennino alle coste siciliane, che ne rallenta lo sviluppo tanto quanto la burocrazia.

Fonti: Eurostat (dato UE aggregato e quote rinnovabili/paese, 2025); Ember European Electricity Review 2026; Visual Capitalist/DUKES-Eurostat (fossili per paese, dato 2024 dove non disponibile 2025); lettura del grafico Eurostat "Production of electricity by source, 2025" per le celle non diversamente marcate.
PaeseFossili %Nucleare %Eolico %Idroelettrico %Solare %Biocarburanti %Altro %
UE-2729,623,217,712,213,04,00,3
Malta84,600,3014,500,6
Cipro76,301,5021,500,7
Polonia68,9013,51,59,55,51,1
Grecia5201762131
Italia5106,5151466,5
Irlanda500361,5462,5
Paesi Bassi45,13270194,51,4
Estonia440180,317191,7
Germania41,40273,51792,1
Cechia39,437,522,5765,6
Romania331811211052
Bulgaria3137461462
Belgio2721190,512146,5
Lettonia2506442149
Spagna252019112122
Croazia2402239474
Ungheria24401,50,52752
Slovenia20400,327651,7
Lituania2004512194
Portogallo17,1027291862,9
Austria16,9015551081,1
Slovacchia14,7550,1123411,2
Lussemburgo8033428270
Danimarca7,6055015148,4
Francia5,5651010621,5
Finlandia2,54026141,5150,5
Svezia2282239261

• = valore puntuale da fonte Eurostat/Ember citata (2025, o 2024 dove indicato)    senza marcatura = stima ricavata dalla lettura del grafico Eurostat allegato, incertezza indicativa ±2 punti percentuali

Il problema della sicurezza energetica non è però mai la produzione annua aggregata (su quella l'Italia è teoricamente coperta) ma la potenza disponibile nell'ora di picco. E luglio 2026 lo ha dimostrato: 32,4 TWh di domanda mensile, record storico, proprio mentre l'idroelettrico cede terreno.


In questo scenario la mobilità elettrica resta, per ora, un fattore marginale, visto che le BEV valgono l'8% delle immatricolazioni italiane nel primo semestre 2026, contro il 22% della media UE. 
Ma le simulazioni Terna/RSE indicano un meccanismo da tenere d'occhio. La ricarica domestica non gestita tende a sovrapporsi al picco di consumo serale già esistente e, nello scenario di diffusione più spinto, pari a 4,5 milioni di wall box, si arriva fino a 1,5 GW aggiuntivi di richiesta per ogni milione di BEV in circolazione. 

Non è uno scenario di deficit energetico annuo, quanto piuttosto un rischio concentrato nelle sere invernali, quando fotovoltaico e idroelettrico contribuiscono meno e la domanda di ricarica cresce nello stesso momento. 
La rete non può gestire accumuli, ma solo bilanciare erogazione e assorbimento. Senza smart charging diffuso, tariffe orarie che disincentivino la ricarica di punta e una spinta reale al V2G (il cui successo dipende però dall'onestà delle tariffe di remunerazione applicate), la crescita delle BEV rischia di aggiungere pressione proprio nell'unica finestra oraria in cui il sistema è già sotto stress, non per carenza di energia, ma per mancanza di potenza disponibile al momento giusto.

10 settembre 2026

Reimagining Jaguar

Arriva il conto della ristrutturazione di JLR: 4.000 posti in meno per risparmiare 1,7 miliardi di sterline. 


Il gruppo Jaguar Land Rover annuncia 4.000 tagli in due anni, circa il 10% della forza lavoro globale del gruppo, non del solo perimetro UK come talvolta si legge in giro. I ruoli colpiti sono salariati e manageriali, marketing e R&D in testa; la produzione resta, per ora, intoccata. Il governo Reynolds ha già escluso ogni bailout; la ristrutturazione la paga Tata, non il contribuente britannico. 
Sul piano industriale i numeri raccontano una storia coerente con i problemi recenti del gruppo, il cyberattacco che ha fermato le linee UK per cinque settimane, i dazi Trump sulle esportazioni verso gli USA, la concorrenza cinese che comprime i margini premium. L’ad Balaji promette comunque 15-18 miliardi di investimenti in cinque anni e cinque nuovi modelli in dodici mesi, a lasciar intendere si tratti più di riposizionamento che ritirata.


Ma il vero nodo è Jaguar. Con Land Rover a reggere da sola il conto economico del gruppo, il marchio arriva al lancio della Type 01 (previsto a New York il prossimo 6 ottobre ) senza un solo modello in listino, con i fautori di questo cambiamento epocale che hanno lasciato l'azienda prima ancora del debutto. 
La narrativa ufficiale è reinvenzione; Jaguar ha tagliato i ponti con un secolo di storia (E-Type, C-Type, la berlina sportiva british, il rapporto qualità-prezzo dell'usato premium ) per scommettere su un glamour tutto da costruire e con un nuovo posizionamento a sei cifre che la mette in concorrenza con Bentley e Porsche piuttosto che con le le tradizionali Mercedes e BMW.
Una scommessa lecita, che scommessa tuttavia rimane. La clientela che comprava Jaguar per l’identità storica non è traslabile automaticamente verso quella disposta a pagare da 120 a 175.000 sterline per un'idea di lusso ancora tutta da dimostrare. 

09 settembre 2026

Il litro perduto

Dal record di tredici anni fa a un presente di Suv pesanti e assetate. Il consumo passato da argomento centrale a oggetto di interpretazione per le ibride.


Nel 2013 la Volkswagen XL1 di Ferdinand Piëch, con 0,9 l/100 km dichiarati, 21 g CO2/km, 795 kg di peso e aerodinamica da record (Cx 0,189) era il manifesto ingegneristico di cosa le ICE potessero fare. 
Da allora il consumo come dato cardine è progressivamente sparito dalle schede tecniche, sostituito sempre più da potenza, autonomia elettrica dichiarata, tempi di ricarica. I dati dell'Agenzia Europea dell'Ambiente (EEA) raccontano infatti una traiettoria tutt'altro che lineare. Tra 2008 e 2015 le emissioni medie UE sono calate più velocemente del target normativo (-4,9 g/km l'anno). 
Ma dal 2015 al 2019, senza target più stringenti, sono tornate a salire, toccando 122,3 g CO2/km nel 2019, terzo anno consecutivo di peggioramento, spinte dalla domanda di SUV. Solo l'entrata in vigore del target 2020 ha invertito la curva: 106,7 g CO2/km nel 2024, calo trainato quasi solo dalla quota BEV, comunque in flessione dal 15,5% al 14,5% sull'ultimo anno.

Il vero colpevole non è il propulsore, ma la taglia. Secondo l'Agenzia Internazionale per l'Energia (IEA), tra 2010 e 2019 il peso medio dei veicoli leggeri venduti globalmente è salito del 6,2%, la potenza del 20%, l'ingombro del 7%, con la Cina in testa. La quota SUV è passata dal 20% (2010) al 48% delle vendite mondiali (2023); un SUV consuma in media il 20% in più di una berlina equivalente e da solo ha generato l'intera crescita della domanda petrolifera dei veicoli passeggeri tra 2010 e 2018.

Sulle ibride, poi, l'omologazione ha smesso di essere un riferimento credibile. Per mild e full hybrid il divario tra dichiarato e reale resta contenuto ma cresce (18% nel 2021, 19% nel 2023). Per le plug-in è un'altra storia: l'ICCT, International Council of Clean Transportation, su 8 milioni di veicoli europei con dati OBFCM (il sistema on board di rilevazione dei consumi, obbligatorio dal 2021), misura un divario salito dal 265% (2021) al 401% (2023); un'auto omologata a 28 g/km ne emette 139 su strada. Il Fraunhofer Institut, su quasi un milione di PHEV, rileva 5,9 l/100 km reali contro 1,57 dichiarati. 
Il ciclo WLTP sovrastima sistematicamente la quota di marcia elettrica, presupponendo ricariche che nella pratica non avvengono. E le cinesi replicano lo schema portandolo agli estremi dato che il ciclo CLTC è meno stringente del WLTP.

Niente miracoli quindi. E le dichiarazioni roboanti sui consumi di certi sistemi ibridi di nuova introduzione andrebbero riviste in quest'ottica.

08 settembre 2026

Inseguire

I brand europei stanno passando dalla formula "plasmare la clientela" a "rincorrere i suoi gusti", quantomeno nell'alto di gamma. Restano scoperte però le fasce di mercato più accessibili.

BMW comunica i suoi test a Miramas su Serie 3 e M350 xDrive, ma la notizia cela un dato più significativo. Dopo anni di narrazione centrata sulla i3, sulla iX e su un'offerta BEV posizionata sopra le possibilità del ceto medio, BMW rimette al centro la dinamica di guida, il piacere di guidare e, soprattutto, un motore a sei cilindri con Drift Moment, funzione pensata esplicitamente per l'emozione, non per l'efficienza. È un segnale di riposizionamento verso quella parte di clientela che l'elettrico non l'ha mai comprato, né probabilmente lo farà a breve.


Il caso non è isolato. Mercedes-Benz prepara oltre trenta novità entro il 2027, molte delle quali ancora ibride o termiche. Rolls-Royce ha rallentato i piani BEV mantenendo il V12, Bentley ha ridotto a un solo modello elettrico l'offerta prevista entro il 2030. Stellantis riporta il Diesel su Peugeot, Opel, Citroën, DS e Alfa Romeo. Mazda punta più sull'ibrido che sull'elettrico puro, confermando tre nuovi modelli tra il 2028 e il 2030. General Motors ha reinvestito sul V8, confermando la sua centralità anche nei modelli di punta, in un mercato dove pickup e muscle heritage restano leve di vendita più forti dell'elettrificazione a tutti i costi. Porsche, dal canto suo, sta gestendo le difficoltà commerciali della Taycan proprio riportando peso strategico sulla 911 termica e ibrida, il modello che meglio incarna l'identità del marchio agli occhi della clientela storica.


Il fatto che Bruxelles abbia ammorbidito il target 2035, sostituendo lo zero emissioni assoluto con una riduzione del 90% e riabilitando ibridi e range extender, è però tuttora una revisione oggetto di dibattito e non ancora definitiva in tutti i suoi dettagli attuativi; il terremoto politico in atto in Germania e in espansione in Europa potrebbe però cambiare le cose.
Il filo comune non è la rinuncia all'elettrico, purtroppo ancora e ormai centrale nei piani industriali, ma la fine della narrazione solo BEV a vantaggio di un multi-energia dichiarato. E dentro questo concetto il piacere di guida torna a essere argomento di vendita legittimo, non solo residuo nostalgico da giustificare. 
Chi comprava un'auto per la dinamica ha ancora un prodotto pensato per lui; e i costruttori lo sanno.

Tutto ciò sul mercato premium. Più in generale, il vero grande problema è come produrre auto alla portata di quella fascia di clientela che oggi non può affrontare i costi del nuovo.

07 settembre 2026

Random politics

La UE non sceglie ma si piega a chi grida più forte, Berlino sulle regole, Pechino sui prezzi, Washington sui dazi. Poi scarica il conto su chi non ha voce per opporsi, i cittadini europei.

La sorte di Seat, letta in filigrana, dice più di quanto sembri. VW sacrifica un marchio nato nel 1950 per liberare margine su Cupra in un gruppo che nel 2025 ha visto l'utile operativo dimezzato e il margine scendere al 2,8%, minimo dal Dieselgate; da cui il piano Blume da 50.000 esuberi e 700.000 unità di capacità in meno. Vittoria tattica, dato che taglia il ramo secco. Ma anche miopia strategica, perché la fascia accessibile che resta scoperta è esattamente quella su cui i costruttori cinesi avanzano più in fretta.


Lo schema si ripete su scala europea. Sui dazi anti-dumping contro le BEV cinesi, Berlino ha votato contro fin dal 2024, unica tra i grandi Paesi a farlo apertamente, preoccupata delle ritorsioni su marchi che realizzano circa un terzo delle vendite proprio in Cina. Bruxelles ha tenuto duro sulla carta, ma con l'intesa di gennaio 2026 sui prezzi minimi la porta a Pechino si è socchiusa, mentre BYD ha già avviato una fabbrica in Ungheria per produrre made by China anziché made in China e aggirare legalmente le tariffe. Oggi oltre metà delle BEV cinesi immesse sul mercato UE arriva già da case automobilistiche locali gestite da Pechino. Battaglia vinta sulla carta, guerra industriale che continua a favorire la Cina.

Sul 2035, la deroga per gli e-fuel fu la condizione posta dalla Germania per votare la norma; oggi Berlino guida la spinta per ammorbidirla ulteriormente, al punto che la ministra polacca dell'Ambiente ha denunciato trattative poco trasparenti costruite per favorire il mercato tedesco. 
La UE piega tempi e regole quando a bussare è il socio grande. 

Con Washington, invece, si è mostrata arrendevole: il 15% concordato a Turnberry, contro il 27,5% pregresso, è stato bollato da più parti come una resa di Bruxelles, con il premier francese che ha parlato apertamente di sottomissione agli USA. 

Il risultato è una UE severa con Varsavia, remissiva con Washington, ambigua con Pechino; che impone disciplina ai piccoli ma è incapace di una politica industriale coerente che protegga insieme lavoratori, filiera e automobilisti. C'è da domandarsi a chi serva davvero.

04 settembre 2026

Rinasce la Bristol, ma il marchio reggerà?

L'idea del rilancio del marchio brit mostra però maggiori affinità con il cartoncino che si trova in cartoleria e che viene proprio dalla città omonima.


Una tigre di carta, con il suo motore americano V10 primi anni '90 e una linea poco personale. Se aggiungiamo il prezzo di 230.000 sterline, quasi 267.000 euro, le  possibilità reali che il primo esemplare (in mostra proprio in questi giorni al Salon Privé di Blenheim Palace, Oxfordshire) dia origine a un ritorno, quantomeno artigianale sono ridotte. 

Fondata nel 1945 come costola della Bristol Aeroplane Company, Bristol Cars debuttò l'anno seguente con la 400, derivata dalle BMW 326/327/328 prebelliche. Negli anni '50 trovò identità propria con gran turismo lussuose e V8 Chrysler, ritagliandosi una nicchia brit a metà tra Jaguar e Bentley, ma sempre più defilata. Due liquidazioni, 2011 e 2020, e un tentativo di rilancio elettrico mai concretizzato hanno lasciato il marchio in un limbo.


Ora, per l'80° anniversario, arriva un terzo tentativo: sotto la nuova proprietà di Paul King, Bristol completa cinque Fighter rimaste incompiute dal 2011, su telai originali mai finiti. Niente batterie, si torna al V10 Viper 8.0 litri, 525-600 CV, cambio manuale, 338 km/h dichiarati.
Qui però casca l'asino. Utilizzare un'unità derivata da un motore da pickup con caratteristiche tutt'altro che moderne (non più di 75 CV/litro), mette la Fighter a confronto con tutte le V8 attuali, più performanti, meno assetate e di pari prezzo. 
Più che storia è arretratezza travestita da carattere.


La Fighter resta comunque coerente con la tendenza che registro da da tempo su autothriller, ossia che le grandi coachbuilder d'artigianato britannico (Morgan, Caterham, ora Bristol) sono tra le poche realtà che non convertiranno mai la propria offerta all'elettrico, puntando su quella clientela che cerca proprio ciò che l'elettrico non offre. 
Resta tuttavia la retorica tutta inglese delle vecchie glorie: marchi risorti dalle ceneri, che nella pratica sono spesso stati originariamente cassoni artigianali imprecisi, con finiture da kit-car e affidabilità dubbia, venduti a prezzi da supercar per pura nostalgia. 
Il precedente di TVR e Jensen insegna; nel mercato attuale, dominato da Ferrari, Aston Martin e dai cinesi in ascesa, le probabilità reali di successo commerciale di Bristol restano decisamente modeste.

03 settembre 2026

La sorte di Seat

Domani il Consiglio di sorveglianza VW voterà la proposta di chiudere il marchio spagnolo entro il 2029, stante la cannibalizzazione da parte di Cupra.

Secondo la WirtschaftsWoche, la decisione, alla luce delle difficoltà del gruppo, è la presa di coscienza che la sorella Cupra ha ormai superato Seat su ogni fronte; non si tratta quindi di una ristrutturazione di gamma, ma della cancellazione di un brand nato nel 1950.
I numeri. Nel primo semestre 2026 Cupra ha consegnato 170.100 vetture contro le 129.600 di Seat, il 57% del totale combinato; nel 2025 peraltro lo scarto era già netto (Cupra +32,5% a 328.800 unità, Seat -17% a 257.400). Pesa anche il fronte tecnologico, visto che Cupra schiera già tre BEV (Born, Tavascan, Raval), mentre Seat non ha alcuna proposta elettrica.
A sparire sarebbe comunque solo il marchio commerciale, ma non la società Seat S.A., che continuerebbe a esistere come base industriale per Cupra, ereditandone rete vendita e stabilimenti.


La vicenda è sintomo di una crisi più ampia. Il bilancio VAG 2025 aveva certificato un utile operativo dimezzato e un margine sceso al 2,8%, il minimo dal Dieselgate. Da qui il piano Blume dei 50.000 posti tagliati entro il 2030, con capacità produttiva ridotta di 700.000 veicoli e una rete da ristrutturare, essendo dimensionata per 12 milioni di auto annue quando il mercato reale ne assorbe circa 9. Dazi USA, pressione cinese e domanda europea debole completano il quadro, con Emden, Zwickau, Hannover e Neckarsulm tra i siti a rischio.


Due le possibilità; se il piano passa le risorse confluiranno su Cupra, puntando a 500-600.000 vetture annue, con Martorell riconvertita sotto la nuova insegna e impatto occupazionale diretto limitato. Resta il rischio di lasciare scoperta la fascia accessibile del mercato, incidentalmente proprio quella in cui i costruttori cinesi avanzano.
Se invece il piano viene respinto o rinviato il gruppo continuerà a finanziare due reti sovrapposte in un contesto in cui ogni margine è già sotto assedio, rischiando di aggravare la crisi e riaprire lo scontro con IG Metall già visto nel 2024.

In entrambi i casi, Seat-Cupra è solo un tassello della ristrutturazione che a Wolfsburg è ormali entrata nella fase operativa.

Tornano le wagon, moda vera o effetto ottico?

Al Mondial di Parigi 2026 (13-18 ottobre) si assisterà al rilancio della carrozzeria wagon, dopo anni di eclissi da Suv. Vauxhall porta infa...